Nuestros blogs
Punto de equilibrio: qué es, fórmula y cómo calcularlo

Punto de equilibrio: qué es, fórmula y cómo calcularlo

Mobilvendor
11/18/26

El punto de equilibrio es el nivel de ventas en el que los ingresos de un negocio cubren exactamente todos sus costos: no hay ganancia ni pérdida. Se calcula dividiendo los costos fijos entre el margen de contribución de cada unidad (precio de venta menos costo variable). Con ese resultado sabes cuántas unidades, o cuántos dólares, necesitas vender al mes para empezar a ganar.

Tiene tres lecturas:

  • Ventas por debajo del punto de equilibrio: los ingresos no alcanzan a cubrir los costos.
  • Ventas en el punto de equilibrio: se cubren los costos, pero no queda ganancia.
  • Ventas por encima: lo que sobra es utilidad.

Estar en el punto de equilibrio no significa que el negocio sea rentable: significa que sobrevive. Para medir la rentabilidad hay otros indicadores, que puedes revisar en la tabla de indicadores de rentabilidad.

Costos fijos y costos variables: lo que necesitas antes de calcular

La fórmula necesita separar los costos en dos grupos. Costos fijos son los que pagas aunque vendas poco o mucho. Costos variables son los que suben o bajan con cada venta.

Tipo Qué es Ejemplos en una distribuidora
Costos fijos No cambian con el volumen de ventas en el mes Arriendo de la bodega, sueldos fijos, servicios básicos, internet, seguros, software
Costos variables Cambian con cada unidad vendida Costo de compra de la mercadería, comisión de vendedores, fletes por pedido, empaque

‍

Hay costos que no son del todo fijos ni variables, como un sueldo con bono por ventas o un flete con tarifa mínima. Lo habitual es separarlos: la parte que no cambia va a fijos y la que depende de las ventas, a variables. Usa siempre valores sin IVA, porque el IVA no es un ingreso ni un costo del negocio.

Fórmulas del punto de equilibrio

Qué calculas Fórmula Qué te dice
Margen de contribución por unidad Precio de venta − costo variable unitario Cuánto aporta cada unidad para cubrir los costos fijos
Punto de equilibrio en unidades Costos fijos ÷ margen de contribución por unidad Cuántas unidades vender
Punto de equilibrio en dólares Costos fijos ÷ (margen de contribución ÷ precio de venta) Cuántos dólares vender
Unidades para una utilidad deseada (Costos fijos + utilidad deseada) ÷ margen de contribución por unidad Cuánto vender para ganar un monto
Margen de seguridad (Ventas actuales − punto de equilibrio) ÷ ventas actuales Cuánto pueden caer las ventas antes de perder

‍

Si el resultado en unidades tiene decimales, se redondea siempre hacia arriba: solo la siguiente unidad completa pasa el punto de equilibrio.

Ejemplo paso a paso: una pyme distribuidora

Imagina una distribuidora que vende productos de consumo. Todos los valores son ilustrativos, en dólares y sin IVA.

Paso 1. Reúne los costos fijos del mes

Costo fijo mensual Valor
Arriendo de la bodega $1.500
Sueldos fijos $3.200
Servicios, internet y software $700
Seguros y otros $600
Total costos fijos $6.000

‍

Paso 2. Calcula el margen de contribución por unidad

Dato por unidad Valor
Precio de venta $20
Costo de compra de la mercadería $11
Comisión de venta $1
Costo variable unitario $12
Margen de contribución (20 − 12) $8

‍

Paso 3. Aplica la fórmula

  • En unidades: 6.000 ÷ 8 = 750 unidades al mes.
  • En dólares: 750 unidades × $20 = $15.000 al mes. Con la otra fórmula da lo mismo: el margen de contribución es 8 ÷ 20 = 40 %, y 6.000 ÷ 0,40 = 15.000.

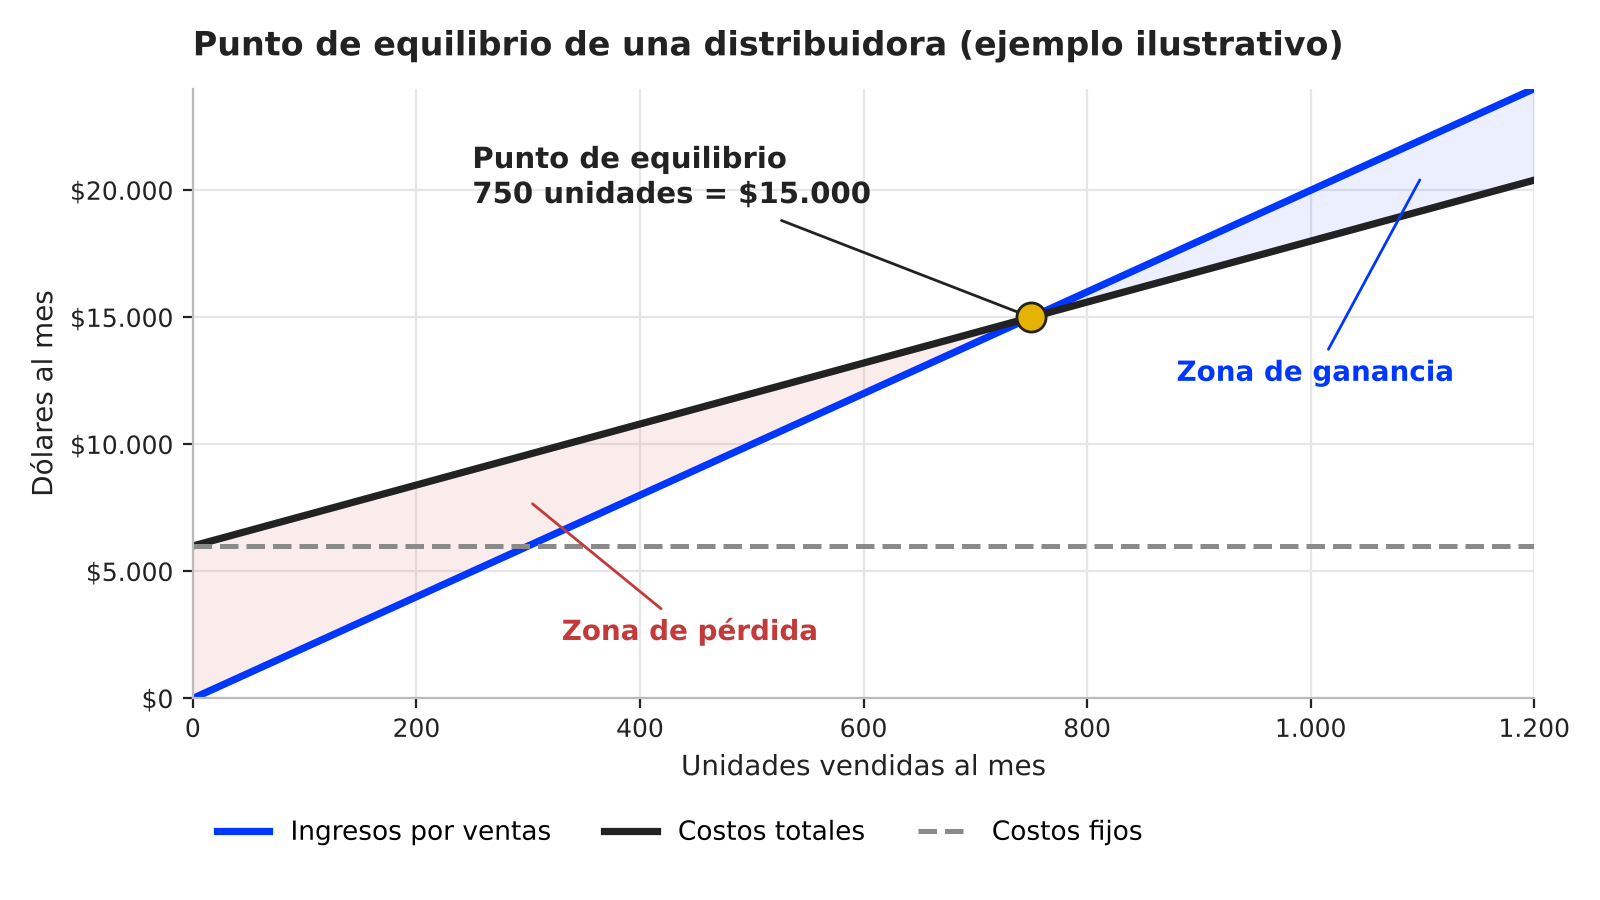
Lectura: si la distribuidora vende menos de 750 unidades en el mes, pierde dinero; con 750 empata; desde la unidad 751 empieza a ganar.
‍

Gráfico del punto de equilibrio de una distribuidora de ejemplo: la línea de ingresos cruza la de costos totales en 750 unidades, equivalentes a $15.000 al mes. Debajo de ese nivel hay pérdida y encima, ganancia.
Ejemplo ilustrativo: con $6.000 de costos fijos, precio de $20 y costo variable de $12, la distribuidora empata al vender 750 unidades.

‍

Paso 4. Calcula el margen de seguridad y la utilidad deseada

Supón que hoy vende 1.000 unidades al mes, o sea $20.000. Su margen de seguridad es (20.000 − 15.000) ÷ 20.000 = 25 %: las ventas podrían caer un cuarto antes de entrar en pérdida.

Si quisiera ganar $2.000 al mes: (6.000 + 2.000) ÷ 8 = 1.000 unidades. Coincide con su venta actual, que deja justo esa utilidad: 1.000 × 8 − 6.000 = 2.000.

Cómo bajar el punto de equilibrio

Con la fórmula a la vista, hay tres palancas:

  • Subir el precio o mejorar el margen: aumenta el margen de contribución.
  • Bajar el costo variable: negociar la compra, reducir fletes o mermas.
  • Reducir los costos fijos: renegociar arriendo o servicios, o repartir mejor la estructura.

Cualquier cambio de precio o de costo mueve el resultado, por eso conviene recalcular el punto de equilibrio cuando cambian los precios de compra, el arriendo o la nómina.

Punto de equilibrio con varios productos

Una distribuidora casi nunca vende un solo producto. Para calcularlo con varios, se usa un margen de contribución promedio ponderado según la mezcla de ventas (cuántas unidades de cada producto vendes).

Ejemplo ilustrativo con los mismos $6.000 de costos fijos y tres productos:

Producto Precio Costo variable Margen por unidad Mezcla de ventas (unidades)
A $20 $12 $8 50 %
B $30 $21 $9 30 %
C $10 $6 $4 20 %

‍

  1. Margen promedio ponderado: (0,50 × 8) + (0,30 × 9) + (0,20 × 4) = 4 + 2,7 + 0,8 = $7,5 por unidad.
  1. Punto de equilibrio total: 6.000 ÷ 7,5 = 800 unidades.
  1. Reparto por producto: A 400 unidades, B 240 y C 160.

En dólares: 400 × $20 + 240 × $30 + 160 × $10 = 8.000 + 7.200 + 1.600 = $16.800. La comprobación: los márgenes suman 3.200 + 2.160 + 640 = 6.000, justo los costos fijos.

El resultado depende de la mezcla. Si vendes más del producto con menor margen, el punto de equilibrio sube; si el mix se inclina hacia los de mayor margen, baja. Por eso conviene recalcular cuando cambie lo que más vendes.

Punto de equilibrio y flujo de caja

El punto de equilibrio dice cuánto debes vender para cubrir costos. El flujo de caja dice cuándo entra y sale el dinero. No son lo mismo: una empresa puede vender por encima de su punto de equilibrio y aun así quedarse sin efectivo, si cobra a crédito y paga a sus proveedores antes, o si inmoviliza dinero en inventario.

Por eso conviene usar los dos juntos: el punto de equilibrio te da la meta de ventas y el flujo de caja te dice si tendrás efectivo para sostenerla. Mientras tanto, el arqueo de caja ayuda a controlar el efectivo del día a día.

Cómo preparar los datos en Mobilvendor

Mobilvendor no calcula el punto de equilibrio directamente. Lo que hace Mobilvendor, es darte los datos con los que lo calculas tú o tu contador. Su módulo de finanzas y contabilidad ordena la información que alimenta la fórmula.

Dato que necesitas Dónde sale en Mobilvendor Qué tener en cuenta
Costo de la mercadería Costo del inventario por promedio ponderado; se consulta por artículo en el kardex El promedio ponderado es el único método disponible
Costos y gastos del período Estado de resultados, en el módulo de Reportes y Análisis Suele verse por tipo de producto y no por artículo; depende de cómo esté armado el plan de cuentas
Dónde se registra el costo Contabilidad > Configuración > Procedimientos: se define a qué cuenta va el costo en compras, facturas y devoluciones Cada empresa decide sus cuentas
Rentabilidad por línea de negocio Contabilidad > Configuración > Centros de costo, con distribuciones por artículo Ayuda a ver qué línea cubre más costos
Precio de venta Validación que no permite vender por debajo del costo actual del artículo Los precios se definen de forma manual; el sistema no los calcula a partir de márgenes
Valor mínimo de una venta Campo Venta mínima en las políticas financieras del cliente (Base de datos > Clientes) Bloquea guardar un pedido o factura bajo ese valor. Lo defines tú; no es el punto de equilibrio

‍

Con esos datos armas la fórmula en una hoja de cálculo. Y si quieres usar los resultados para decidir, el margen de rentabilidad sobre ventas te muestra cuánto te queda de cada venta.

Conclusión

El punto de equilibrio convierte tus costos y tus precios en una meta de ventas concreta. Reúne tus costos fijos, calcula el margen de cada producto y revísalo cuando cambien los precios, el arriendo o lo que más vendes. Si quieres tener ese orden en un solo sistema, conoce Mobilvendor y revisa cómo organiza costos, inventario y contabilidad.

‍

Preguntas frecuentes

Es el nivel de ventas en el que los ingresos igualan a los costos totales, sin ganancia ni pérdida.

Por debajo de ese nivel el negocio pierde; por encima, cada venta adicional aporta utilidad. También se llama umbral de rentabilidad o punto muerto. Es una referencia para fijar metas de ventas y revisar precios y costos.

Dividiendo los costos fijos entre el margen de contribución por unidad: costos fijos ÷ (precio de venta − costo variable unitario).

Por ejemplo, con $6.000 de costos fijos, precio de $20 y costo variable de $12, el margen es $8 y el punto de equilibrio es 750 unidades al mes. Si da decimales, se redondea hacia arriba.

Multiplicando el punto de equilibrio en unidades por el precio de venta, o dividiendo los costos fijos entre el porcentaje del margen de contribución.

En el ejemplo, 750 unidades × $20 dan $15.000. Con la otra fórmula: el margen es 40 % (8 ÷ 20) y 6.000 ÷ 0,40 también da $15.000.

Para saber cuánto necesitas vender para cubrir tus costos y empezar a ganar.

Sirve para fijar metas de ventas, evaluar si un precio o un costo nuevo es viable, decidir sobre gastos fijos y estimar cuánto puede caer la venta antes de entrar en pérdida.

Se usa el margen de contribución promedio ponderado según la mezcla de ventas, y con él se divide el total de costos fijos.

Se multiplica el margen de cada producto por su peso en las unidades vendidas y se suma. En el ejemplo, el promedio es $7,5 por unidad y el punto de equilibrio es 800 unidades. Si cambia la mezcla, hay que recalcularlo.

Los fijos no cambian con las ventas del mes; los variables suben o bajan con cada unidad vendida.

Arriendo, sueldos fijos y servicios son costos fijos. El costo de compra de la mercadería, las comisiones y los fletes por pedido son variables. Los costos mixtos se separan en su parte fija y su parte variable.

Es el porcentaje en que pueden caer las ventas actuales antes de llegar al punto de equilibrio.

Se calcula como (ventas actuales − punto de equilibrio) ÷ ventas actuales. Si vendes $20.000 y tu punto de equilibrio es $15.000, el margen de seguridad es 25 %. Cuanto mayor, más holgura tiene el negocio.

El punto de equilibrio mide cuánto debes vender para cubrir costos; el flujo de caja muestra cuándo entra y sale el dinero.

Una empresa puede superar su punto de equilibrio y quedarse sin efectivo si cobra tarde o tiene mucho dinero en inventario. Conviene analizar ambos a la vez.

No. Mobilvendor no tiene una función que lo calcule, pero entrega los datos para hacerlo.

Puedes consultar costos por artículo en el kardex, el estado de resultados y los centros de costo por línea de negocio. También existe el campo Venta mínima en las políticas financieras del cliente, que bloquea pedidos bajo un valor que tú defines.